为什么要研究近百年货币数据?读《美国货币史》的第一课
《美国货币史》第一章解释了为何从1867年建立美国货币存量序列,并讨论历史货币口径、统计频率和货币与经济活动的双向影响。
Evidence 8 条资料来源
本文目录
为什么要研究近百年货币数据?读《美国货币史》的第一课
《美国货币史》从1867年开始,不是为了凑一个整齐的百年跨度,而是因为弗里德曼与安娜·J.施瓦茨认为,这是能够建立连续美国货币存量估计的最早年份。南北战争期间《国家银行法》改变了银行统计制度,联邦对州银行的统计收集一度中断,1863—1867年留下严重数据缺口。作为一篇美国货币史读书笔记,本文关注的不是简单复述大萧条,而是第一章如何建立长期数据、界定“货币”,并研究货币与经济活动之间的双向影响。
原著开篇用一句非常直接的话说明了研究对象:“This book is about the stock of money in the United States.” 原著第一章 这不是一本包罗万象的美国经济通史。作者明确提醒读者,全书虽然会涉及银行、政治、战争、金本位和经济周期,但它只沿着一条主线展开:货币存量。哪些历史事件被详细讨论,哪些事件只被简要带过,都取决于它们与这条主线的关系。这个取舍看似限制了研究范围,反而让全书有了清楚的分析边界:不是把所有事情都讲一遍,而是持续追问同一个变量如何在不同制度和历史环境中发生变化。
为什么从1867年开始,而不是从美国建国开始?
1867年并不是为了凑整而选择的年份。内战期间通过的《国家银行法》改变了银行统计制度,联邦对州银行的统计收集一度中断;州银行并未消失,统计资料却留下缺口。作者认为,1863年至1867年的资料不足以支持连续估计,1867年才是能够构建连续序列的最早起点。因此,这首先是数据条件的选择,并不意味着此前的美国货币史不重要。
这展示了历史研究容易被忽略的一面:数据能否连续、口径能否衔接、制度变化能否识别,同样决定研究从哪里开始。作者后来说明,早期估计频率并不一致:1875年以前为年度估计,1875年至1880年为半年估计,1881年至1906年又为年度估计,1907年5月才开始连续月度估计。施瓦茨1993年访谈回顾了这一数据频率变化。长期序列很有价值,却不是一条分辨率始终相同的现代数据库。
“货币”到底包括什么?先别把它直接等同于今天的M1或M2
《美国货币史》第一章还有一个特别重要的细节:作者必须先定义自己所说的“货币存量”。按照他们对1867年数据采用的口径,公众持有的纸币、银行券和辅币约为5.85亿美元,商业银行存款约为7.29亿美元,合计约13.14亿美元。这是作者在该时期采用的一种货币定义,具体数字见原著第一章。如果把互助储蓄银行存款也纳入更宽的口径,还需增加约2.76亿美元,广义合计约为15.90亿美元($1.590 billion)。
为什么作者没有直接把活期存款和定期存款分开?因为在19世纪后期,这种区分对银行和客户的实际意义并不像后来那么明确。定期存款可能支付利息,也可能通过支票转移;活期存款同样可能带有利息安排。《联邦储备法》于1913年通过,联储体系于1914年开始运行;在此之后,活期与定期存款适用不同的准备金要求,这种区分才对银行变得重要,连续、可靠的分类数据也逐渐形成。因此,作者甚至无法为1867年提供一个与后来狭义口径完全对应的“现金加活期存款”估计。
这意味着,读这本书时不能把作者使用的历史货币存量直接替换成今天的M1或M2,再把不同年代的数字放到一张图里简单比较。货币定义本身会随银行制度、金融产品和统计制度变化。若忽略口径变化,表面上看似连续的时间序列,实际上可能把不同的经济对象混在一起。真正严谨的宏观分析,第一步不是问“货币增长了多少”,而是先问“这里的货币具体包括什么”。
近百年数据真正提供的,是跨制度比较的机会
从1867年到1960年,美国经历了多种不同的货币制度和金融结构。内战后的绿背纸币时期、1879年恢复黄金支付、19世纪末的白银争论与黄金供给变化、1913年《联邦储备法》通过、1914年联储体系开始运行,以及1920年代联储体系的扩张、1929—1933年的大收缩、新政后的银行制度调整、第二次世界大战期间的通胀,以及战后的货币政策变化,都被放在同一条历史主线下考察。
长期比较的价值,不是把每个时期归结为同一个结论,而是观察相似现象在不同制度下如何通过不同机制发生。货币存量变化可能同时受产出、物价、公众持币意愿、银行结构、政策和国际货币制度影响。脱离制度环境,只用一个增速数字解释经济,很容易把相关性当因果,把历史类比当预测。如果希望把货币史放进更宽的金融市场背景,可以继续读《伟大的博弈》重读:从华尔街兴衰看 AI 泡沫与数字资产。两篇文章关注的对象不同:前者追踪货币存量与制度变化,后者讨论资本市场周期与金融叙事。
作者在原著第一章中给出了一组长期变化的概括:按他们采用的货币定义,美国货币存量从1867年至1960年增加了约157倍,年均增长约5.4%;考虑到人口增长,人均货币存量增加约32倍,年均增长约3.7%。他们又把人均货币存量增长分解为人均实际产出增长、物价上升,以及公众相对于收入持有更多货币余额这几个部分。这个分解最值得注意的地方,是它提醒读者:货币存量增长不是通胀的同义词。货币数量、真实产出、价格水平和公众持有货币的意愿,是彼此关联却不能混为一谈的变量。
货币与经济活动不是单向因果
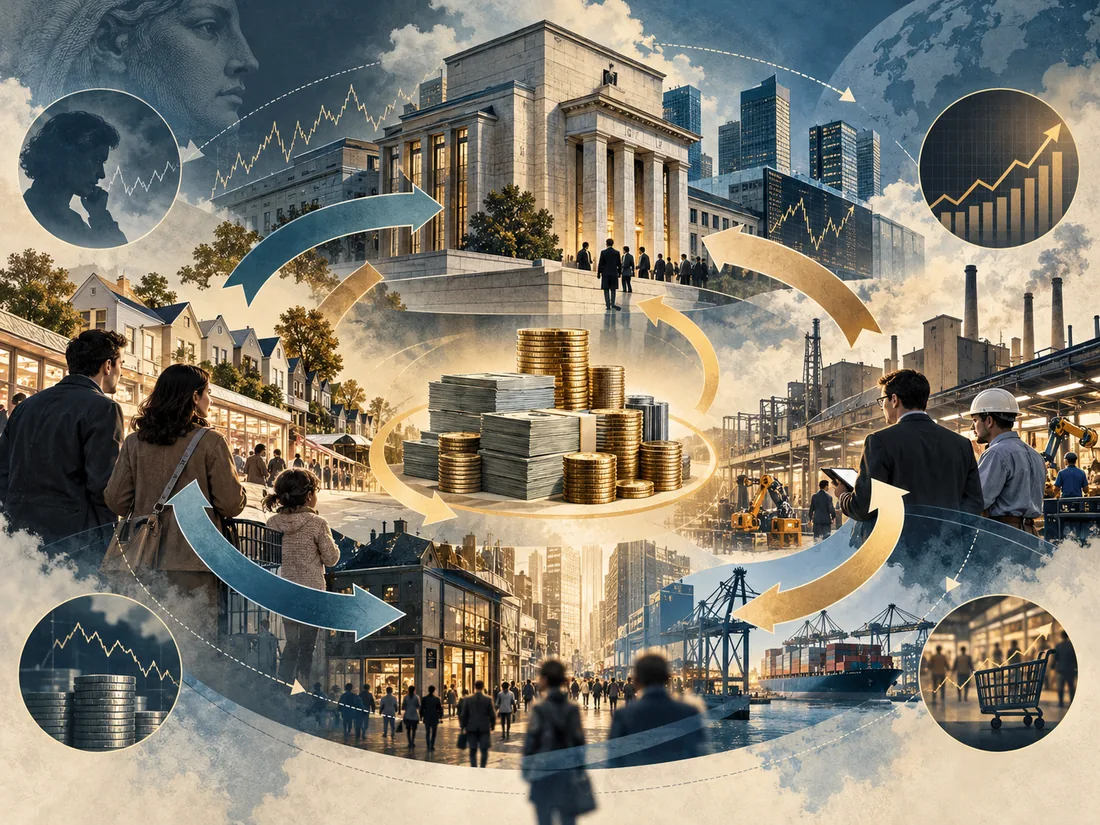
作者没有把货币看成一个完全独立、只由中央银行决定的旋钮。第一章指出,货币因素会影响经济周期,非货币因素也会反过来影响货币变化。经济活动、金融结构、公众的现金与存款选择、银行资产负债表和中央银行政策,都可能改变货币存量。作者借助NBER商业周期峰谷作为时间参照,但明确提醒读者,这不是一部完整的美国商业周期史。
这也是为什么全书不能只读成“货币决定经济”。如果经济下滑时,企业和家庭减少交易、改变现金与存款的配置,货币存量也可能随之变化;如果银行恐慌让存款人把存款转换成现金,货币存量和信贷供给又可能反过来放大经济下滑。两者之间可能存在反馈,而不是只有一个方向的因果箭头。要判断一次货币变化是原因、结果还是反馈环节,必须把制度背景和具体事件一起纳入分析。
从研究史看,这本书既是经济理论作品,也是经济史作品。经济学家迈克尔·博尔多在1989年的研究回顾中指出,它一方面借助历史材料讨论现代货币数量理论,另一方面也重新解释美国货币史中的不同历史事件。后续研究并没有因为这本书出版就停止,经济史学家和货币经济学家继续扩展、质疑和修正作者对具体时期的解释。一本经典作品的重要性,不是它让争论结束,而是它建立了足够清楚的问题框架,让后来的研究者能够沿着同一条证据链继续讨论。
这种研究框架也并非没有争议。Romer夫妇在1989年的论文《Does Monetary Policy Matter? A New Test in the Spirit of Friedman and Schwartz》中,明确把弗里德曼与施瓦茨开创的历史叙事方法作为研究起点:他们利用历史材料识别不由产出波动引起的货币冲击,再检验这些冲击的实际影响。论文主体分析了战后美国六次紧缩性政策转向,并讨论了战间期的证据。这不是简单否定历史叙事方法,而是把“怎样识别独立货币冲击”变成可检验的问题。施瓦茨在1993年访谈中进一步说明,Romer夫妇质疑《美国货币史》所选冲击事件可能存在偏差;在他们看来,只有1920年和1931年的贴现率上调符合货币扰动标准。但施瓦茨也明确指出,两人并不认为这种选择偏差足以解释掉货币冲击的紧缩效应。到了2013年的研究,Romer夫妇又讨论大萧条货币解释中的传导机制:仅仅观察到名义利率下降并不够,还需要证明通缩预期来自货币收缩。两人分析《商业周刊》的历史材料,发现货币收缩和美联储政策曾推动通缩预期,并可能通过提高实际利率压低支出与产出。这条研究线索从历史事件选择推进到独立冲击识别,再到冲击如何传导至真实经济,提醒我们历史相关性不足以单独证明因果。
不要把共同作者写成一个人的作品
《美国货币史》的作者是米尔顿·弗里德曼和安娜·J.施瓦茨。公众往往更熟悉弗里德曼,但施瓦茨并非只出现在封面上的共同署名者。她在1993年访谈中回顾,这项研究源于NBER对不同经济过程周期性变化的研究;两位作者先构建1867—1960年的货币存量估计,再研究货币增长为何波动,以及这些变化如何影响经济活动。
2024年《经济展望杂志》(Journal of Economic Perspectives)刊出的档案研究进一步梳理了施瓦茨在这项合作中的贡献,重点包括搜集和整理历史档案数据、参与统计方法的形成,以及把研究材料组织成具有说服力的历史叙事。理解这一点,不只是为了纠正作者署名,更是为了看见经济史研究真正依赖什么:长期的数据搜集、统计判断、历史材料的解释,以及把这些材料连接成可讨论的论证。宏大的理论观点背后,往往有大量不显眼、但决定结论能否成立的基础工作。
今天读这本书,应该带走什么,又不应该照搬什么?
今天的金融体系与1867年的美国已经完全不同。银行账户种类、金融中介、支付工具、资本市场和中央银行的操作框架都发生了变化。2006年,时任美联储主席的本·伯南克在一场关于货币总量的演讲中回顾其在美国货币政策中的历史地位时指出,金融创新和监管变化曾使货币总量与其他名义经济变量之间的关系反复不稳定;自1982年以后,货币和信贷总量不再处于美国货币政策制定的核心位置,但货币数据仍然可以作为判断经济状态的信息来源。这是对货币统计历史变化的一个重要提醒,而不是说货币数据已经失去价值。
因此,今天读《美国货币史》,不应把它变成“货币增速上升就买入、下降就卖出”的公式。更值得学习的是作者如何提出问题、建立数据、识别制度变化,并检验变量之间的关系。历史数据能帮助理解一种机制曾如何发生,却不能保证它今天仍以相同强度和方向重演。
把这种方法用于投资研究,可以先建立一张宏观数据检查卡:指标究竟是货币存量、银行信贷、基础货币还是央行资产负债表?数据是名义值还是实际值、月度还是年度,是否经历口径调整?当时处于金本位、固定汇率还是现代法币体系,银行结构与央行操作框架是否相同?货币变化影响收入,还是收入变化影响货币需求,抑或两者相互反馈?最后,还要写下什么证据可能推翻当前解释。
这本书今天最值得借鉴的不是某个货币主义交易公式,而是一套检查宏观判断的顺序:先定义指标,再还原制度环境,最后检验传导机制。这张检查卡不能告诉我们该买哪只股票,也不能替代财报、估值和行业研究。它只是避免把一个宏观数字当成完整解释:货币总量上升后,资金是否进入银行信贷、企业融资和真实支出?名义利率下降后,融资可得性、信用利差和企业现金流是否真的改善?历史研究提高的是问题质量,不是替我们做判断。如果想把这套方法放到当代宏观数据中,可以继续读《GDP还在增长,为什么身边的日子却有些冷?》,看总量指标与居民收入、消费和就业观察之间的口径差异。
读《美国货币史》的第一课
这本书从1867年开始,不是因为作者想写一个整齐的百年故事,而是因为那是他们能够建立连续货币存量估计的最早年份。它没有试图覆盖美国经济史的每一个方面,而是沿着货币存量这一条主线,观察它如何在不同制度和经济周期中变化,又如何与经济活动相互影响。它的贡献不仅是解释了某几次危机,更是展示了一种研究方法:先确定变量,再核对数据定义;先还原制度环境,再讨论因果;先承认反向影响和历史差异,再提出能够被后续研究检验的判断。
对今天的投资者来说,最值得带走的不是某个学派的标签,而是对宏观数据保持必要的怀疑。一个数字必须先知道它测量什么,才能讨论它意味着什么;一个历史案例必须先知道当时的制度条件,才能讨论它与今天有多相似。阅读的价值,不是让我们更快地得出结论,而是让我们在得出结论之前,先把问题问准确。**读历史,不是为了把过去套在今天身上,而是为了知道哪些条件变了,哪些机制仍值得继续验证。**如果你也想把阅读从内容摘录变成可复核的判断过程,可以继续读《我现在不写书评了:一个程序员如何把读书变成决策系统》。
版本、资料与阅读边界
本文主要依据弗里德曼与施瓦茨《美国货币史:1867—1960》(Princeton University Press,1963)第一章“Introduction”,并结合Romer夫妇1989年的方法论研究、安娜·J.施瓦茨1993年访谈、迈克尔·博尔多1989年的学术回顾、詹妮弗·伯恩斯2024年的档案研究、本·伯南克2006年关于货币总量与货币政策的演讲,以及Romer夫妇2013年对大萧条货币传导机制的研究。本文是对原著第一章研究方法的阅读笔记,不代表已经完成全书逐章精读;文中历史数字沿用原书口径,不等同于今天的M1、M2或现代国民经济核算指标。
- Friedman & Schwartz, A Monetary History of the United States, 1867–1960(NBER书目)
- 原著第一章 Introduction(JSTOR书目与章节页)
- Anna J. Schwartz 访谈:研究缘起、数据频率与合作方式(Federal Reserve Bank of Minneapolis)
- Michael D. Bordo, The Contribution of a Monetary History of the United States: 1867 to 1960 to Monetary History(NBER,1989)
- Christina D. Romer & David H. Romer, Does Monetary Policy Matter? A New Test in the Spirit of Friedman and Schwartz(NBER Macroeconomics Annual,1989)
- Jennifer Burns, Retrospectives: Friedman and Schwartz, Disaggregated(Journal of Economic Perspectives,2024)
- Ben S. Bernanke, Monetary Aggregates and Monetary Policy at the Federal Reserve: A Historical Perspective(Federal Reserve,2006)
- Christina D. Romer & David H. Romer, The Missing Transmission Mechanism in the Monetary Explanation of the Great Depression(American Economic Review,2013)
下一步:验证下一个假设
完整专题路径 →继续看会改变下一次判断的证据、决策框架或事后复盘。
参与讨论
问题、验证与勘误
登录后可发表评论。所有新评论先进入审核;审核期间仅评论者本人和管理员可见,通过后才公开。